TEL:047-378-9019
 千葉県市川市田尻1-3-9
 受付時間:木~火 10:00~18:30
 定休日:第二火曜・毎週水曜・祝祭日
 お問合わせ





普段車を運転していると、駐車する際にバンパーを壁にこすったり、高速道路で飛び石を受けてフロントガラスに傷がついたりすることがあります。こうしたときに修理費の負担を抑える手段の一つが、自動車保険の車両保険です。ただし、車両保険を使うと翌年以降の保険料が上がる場合があるため、修理代とあわせて考える必要があります。
どのような損傷が補償されるのか、自分の場合は保険を使ったほうがよいのかと迷う方もいるでしょう。この記事では、車の修理に保険を使えるケースや、使うかどうかの判断基準、事故の連絡から修理を終えるまでの流れを解説します。
車の修理に保険を使えるかは損傷の原因と契約内容で決まる
自分の車の修理費に備える補償が、任意の自動車保険に付ける「車両保険」です。たとえば、駐車場で隣の車にぶつけた場合、相手の車の修理費には「対物賠償」、自分の車の修理費には「車両保険」が関わります。車両保険には、補償範囲が広い一般型と、対象となる事故を絞った限定型があります。各タイプの主な対象範囲は以下の通りです。
| 損傷の原因 | 一般型 | 限定型 |
| 相手が確認できる車同士の衝突 | 対象 | 多くの商品で対象 |
| 飛び石によるガラスのひび | 対象 | 多くの商品で対象 |
| 台風による浸水 | 対象 | 多くの商品で対象 |
| 駐車時に壁にぶつけた単独事故 | 対象 | 原則対象外 |
| 相手が分からない当て逃げ | 対象 | 契約による |
| 事故と関係のないエンジンの故障・経年劣化によるさび | 対象外 | 対象外 |
相手に過失がある事故では、その過失の割合に応じて相手側から修理費の賠償を受けられる場合もあります。まずは保険証券や契約者ページで車両保険の有無と補償タイプを確認し、約款の補償表で今回の損傷原因が対象かを確かめてみましょう。
関連記事:板金塗装はいくらかかる?箇所別の費用相場と安心して任せられる業者の選び方
車の修理で保険を使うか使わないかの判断基準
車両保険を使えば、修理の際に支払う費用を抑えられます。ただし、その後の負担まで含めると、自費で直すほうが支出を抑えられる場合もあります。傷が小さいときほど、今回の修理に使うか、自費で直して次の事故に備えるか迷うところです。ここでは、修理の見積もりと契約内容をもとに、保険を使うかどうかを判断する3つの基準を解説します。
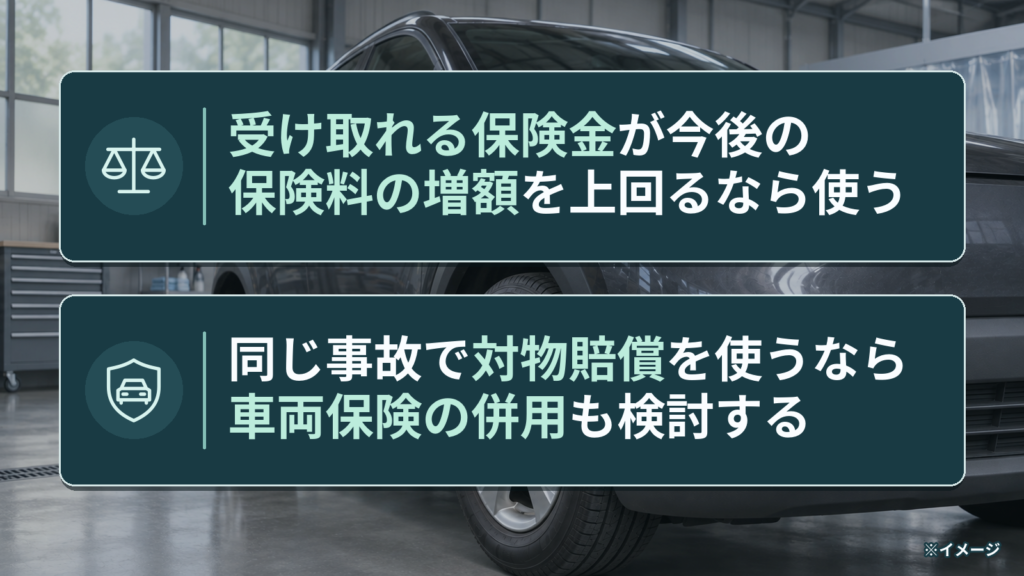
受け取れる保険金が今後の保険料の増額を上回るなら使う
車両保険を使うか迷ったら、次の更新から先の保険料を「使う場合」と「使わない場合」で年ごとに比べます。たとえば、事故で車が損傷し、修理代の全額が補償対象で、免責金額が5万円だったとします。車両保険を使う場合と使わない場合の年ごとの保険料と、その差額を踏まえた修理代別の負担額は、以下のとおりです。
| 比較する項目 | 保険を使わない場合 | 保険を使う場合 | 差額 |
|---|---|---|---|
| 更新後の年間保険料の試算例 | |||
| 次の更新から1年目 | 6万円 | 10万円 | 4万円 |
| 2年目 | 6万円 | 9万円 | 3万円 |
| 3年目 | 6万円 | 7万円 | 1万円 |
| 4年目 | 6万5,000円 | 6万5,000円 | 0円 |
| 4年間の合計 | 24万5,000円 | 32万5,000円 | 8万円 |
| 修理代別の比較(保険を使う場合は免責5万円+保険料差8万円) | |||
| 修理代10万円 | 10万円 | 13万円 | 自費が3万円少ない |
| 修理代13万円 | 13万円 | 13万円 | 同額 |
| 修理代15万円 | 15万円 | 13万円 | 保険を使うと2万円少ない |
| 修理代20万円 | 20万円 | 13万円 | 保険を使うと7万円少ない |
この例の8万円は、1年目から3年目までの差額を足した金額です。4年目は、保険を使う場合も使わない場合も、その年の保険料が6万5,000円になると仮定しています。実際に何年目まで差が出るかは、現在の等級や事故の扱いによって変わります。保険会社には、今回の免責金額とあわせて「使う場合と使わない場合で、何年目まで保険料に差があり、その合計はいくらですか」と確認しましょう。
同じ事故で対物賠償を使うなら車両保険の併用も検討する
対物賠償を使うことが決まっている場合は、車両保険も使うことで負担がどう変わるかを確認します。同じ契約の同じ事故で、対物賠償だけでも3等級下がる場合は、車両保険を併用しても等級の下がり幅は同じです。たとえば、店舗の塀に車をぶつけ、塀の修理に対物賠償を使うとします。自分の車の修理代は12万円で、全額が車両保険の補償対象、免責金額は5万円というケースです。
対物賠償だけを使うと自分の車の修理代は12万円の自己負担ですが、併用すると自己負担は5万円に抑えられます。保険会社には「対物賠償だけを使う場合と、車両保険も使う場合で、更新後の保険料は変わりますか」と聞きましょう。保険料が同じなら、この例では車両保険を併用するほうが7万円少なく済みます。
車の修理に保険を使った場合の等級と保険料への影響
自動車保険の等級は、保険料の割引や割増を決める1〜20の区分です。等級が高いほど、原則として保険料の割引も大きくなります。たとえば現在15等級で、等級に影響する事故がなければ、通常は次の更新で16等級に上がります。車両保険を使うと、事故の内容によっては次の更新で等級が下がり、保険料が高くなることもあります。ここでは、事故の種類ごとに、等級がいくつ変わるのか、保険料にどのような影響があるのかを解説します。
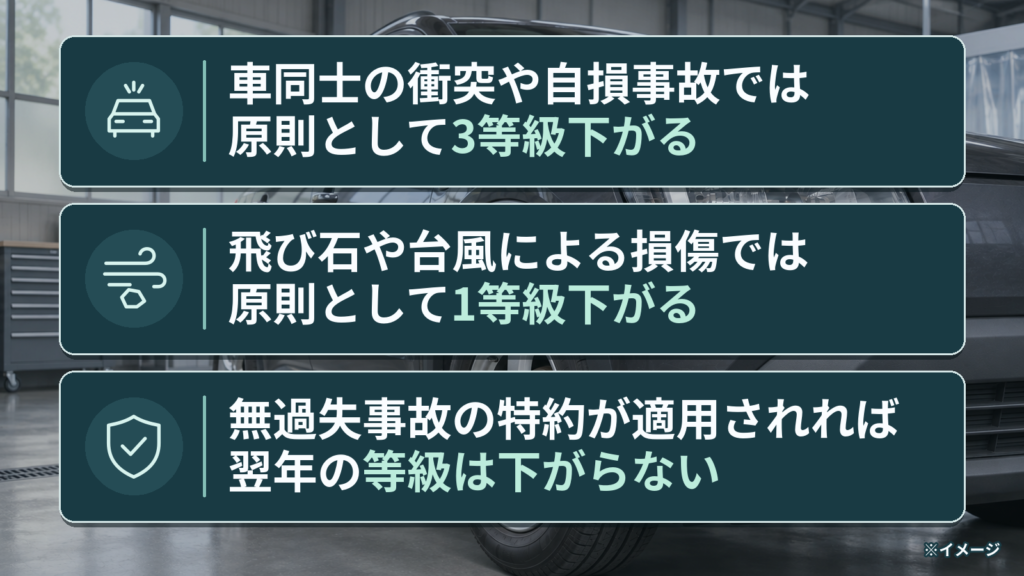
車同士の衝突や自損事故では原則として3等級下がる
車同士の衝突や自損事故で車両保険を使うと、次の更新で原則として3等級下がります。現在15等級なら、保険を使った場合は12等級、使わずに自費で直した場合は16等級です。たとえば、過去の事故による影響がない15等級の1年契約で、割引前の年間保険料を10万円、免責金額を5万円とします。その後も等級が下がる事故がなく、同じ割引率で計算した場合の保険料差と、修理代別の判断の目安は以下のとおりです。
| 比較する項目 | 試算の目安 |
|---|---|
| 保険を使うと増える保険料 | |
| 次の更新から1年目 | 約3万円 |
| 次の更新から3年間の合計 | 約9万円 |
| 両方が20等級にそろうまでの合計 | 約13万円 |
| 修理代が全額補償対象の場合の判断(免責5万円) | |
| 修理代が15万円程度 | 自費で直すほうが負担は少ない |
| 修理代が18万円程度 | どちらを選んでも負担はほぼ同じ |
| 修理代が20万円程度 | 車両保険を使うほうが負担は少ない |
事故後の割引率が3年で通常の区分に戻っても、この試算では4年目以降も等級差が残るため、保険料の差は合計で約13万円です。あくまでも一例ですが、免責金額の5万円を足すと、補償対象となる修理代が約18万円を超えるかどうかが、車両保険を使う判断の目安になります。実際の目安は、現在の等級や保険料、免責金額によって変わります。
飛び石や台風による損傷では原則として1等級下がる
飛び石でフロントガラスにひびが入ったり、台風で駐車中の車が浸水したりして車両保険だけを使うと、次の更新で原則として1等級下がります。現在15等級なら、保険を使った場合は14等級、自費で直した場合は16等級です。
上の表と同じ条件で試算すると、保険を使うほうが更新後の1年目で約3万円、両方が20等級にそろうまでに合計で約5万円、保険料が高くなります。事故後の割引率が適用されるのは1年間ですが、2年目以降も等級の差が残るためです。あくまでも一例ですが、免責が5万円なら、補償対象となる修理代が約10万円を超えるかどうかが、保険を使う判断の目安になります。
無過失事故の特約が適用されれば翌年の等級は下がらない
赤信号で停車中に追突されるなど、自分に過失がない事故で無過失事故の特約が適用されると、車両保険を使っても、その事故を理由に等級は下がりません。上の表と同じ15等級の例なら、ほかに等級に影響する事故がなければ、保険を使う場合も使わない場合も次の更新で16等級です。そのため、今回の保険利用による保険料の差は生じません。
特約の適用には、相手の車両番号や運転者・所有者の情報を確認できることが条件となる契約もあります。相手が分からない当て逃げでは、修理費が補償されても、特約の対象外となる場合があります。事故担当者には、修理費が補償されるかとあわせて、無過失事故の特約が適用されるかも確認しましょう。
事故の連絡から保険修理を終えるまでの流れ
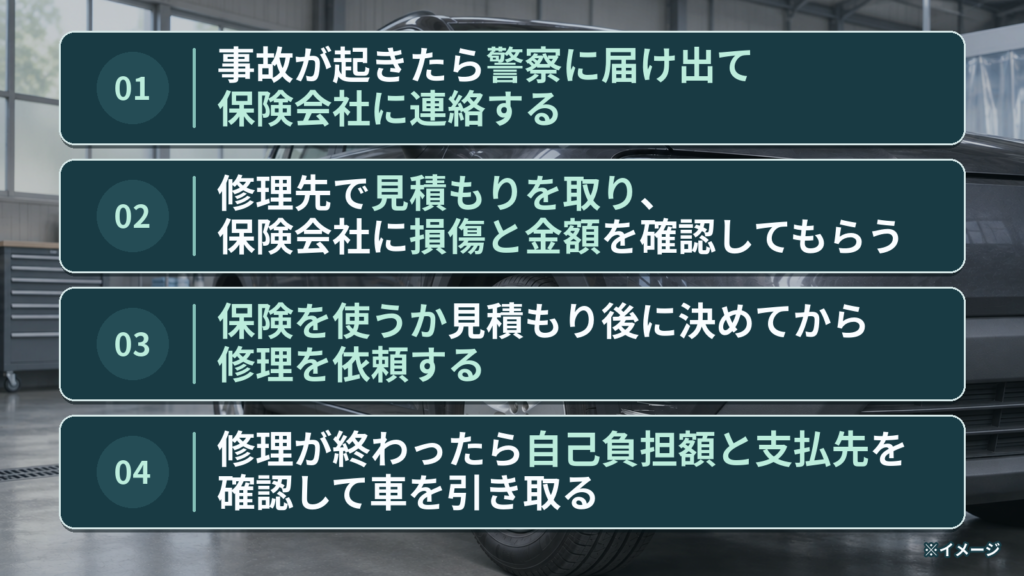
車の修理で保険を使うときは、保険会社や修理先、場合によっては事故の相手ともやり取りするため、手続きが難しそうに感じる方もいるでしょう。ただ、誰に何を伝えればよいかが分かれば、一つずつ進められます。ここでは、事故の連絡から車を引き取るまでの流れと、各段階での注意点を解説します。
事故が起きたら警察に届け出て保険会社に連絡する
事故が起きたら、すぐに車を止め、けが人の救護と二次事故の防止を優先します。救急車が必要なら119番し、警察にも事故の場所や状況を伝えましょう。けが人がいない物損事故でも、警察への報告は必要です。
安全を確保できたら、相手がいる場合は氏名・連絡先・車のナンバーを控え、安全な場所から損傷箇所や現場の状況を撮影します。その場で修理費の負担を約束することは避け、加入先の保険会社に事故の日時・場所、相手の情報、車が自走できる状態かを伝えます。保険を使うか迷っている場合は、「見積もりを取ってから決めたい」と伝えておくとよいでしょう。
参考:道路交通法 第七十二条(交通事故の場合の措置)|e-GOV法令検索
修理先で見積もりを取り、保険会社に損傷と金額を確認してもらう
修理先には「保険を使うか検討しているので、まず見積もりを取りたい」と伝えます。見積書には、傷やへこみのある箇所ごとに、補修するのか部品を交換するのか、部品代や工賃はいくらかを記載してもらいましょう。
見積もりが出たら、保険会社の担当者に修理先の連絡先を伝え、見積書や損傷写真を誰から送るかを確認します。修理先の見積額と、保険会社が補償対象と認める金額には差が出る場合があるため、対象となる作業と金額を確認します。保険会社が確認する前に修理を始めると、事故による損傷を確認できず、保険金が支払われない場合があるため注意が必要です。
保険を使うか見積もり後に決めてから修理を依頼する
見積もりをもとに、保険会社へ「今回の修理で実際に支払われる保険金はいくらか」「使う場合と使わない場合で、今後の保険料にいくら差が出るか」を確認します。その回答をもとに保険を使うか決め、保険会社と修理先の両方に伝えましょう。自費で直す場合も、事故を受け付けた担当者にその旨を伝えます。
修理を依頼する際は、作業範囲と引き取り予定日も確認します。追加作業が必要になったときは、作業を進める前に、内容と追加費用を連絡してもらうよう頼んでおきましょう。
修理が終わったら自己負担額と支払先を確認して車を引き取る
修理完了の連絡を受けたら、引き取り前に、修理代の総額、保険で支払われる金額、自分が支払う金額を確認しましょう。保険会社が修理先に直接支払う場合は、免責金額や補償対象外の作業費など、自分が負担する分を修理先に支払います。保険金を自分で受け取る場合は、修理先への支払日と保険金の入金予定日をそれぞれ確認しておくと、立て替えが必要か分かります。
引き取り時は、明細を見ながら依頼した箇所が直っているかを確かめます。塗装した箇所の色や、修理したドアの開閉などで気になる点があれば、その場で修理先に確認しましょう。
車の保険修理を依頼できる主な業者とそれぞれの特徴
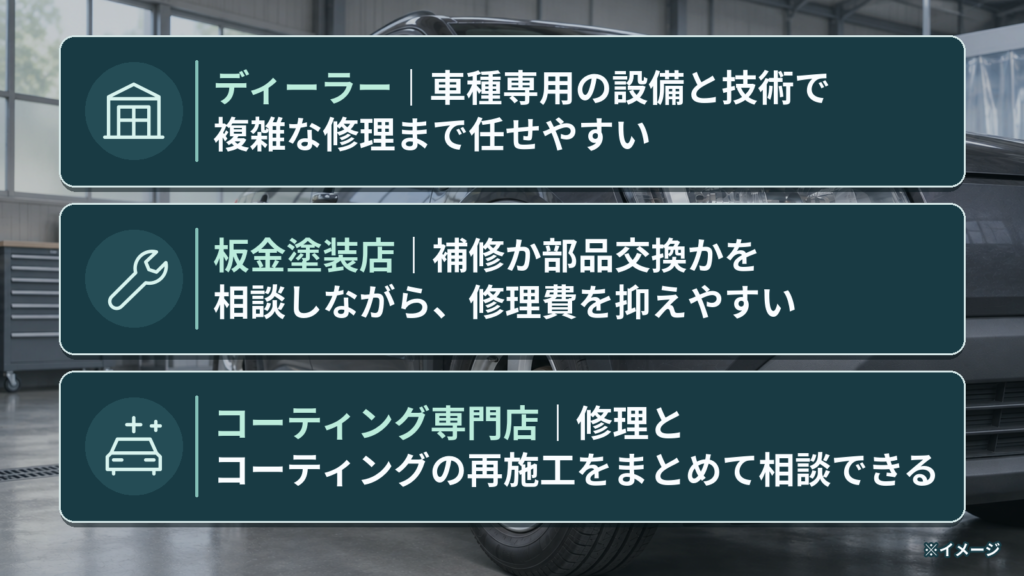
車の修理は、依頼先によって得意とする作業や仕上げ方、料金が異なります。修理を依頼する際は、費用や仕上がりなど、自分が重視する条件に合った業者を選ぶことが大切です。ここでは、ディーラー、板金塗装店、コーティング専門店の特徴と、それぞれに向いている修理を解説します。
ディーラー|車種専用の設備と技術で複雑な修理まで任せやすい
車の骨格まで損傷したり、運転支援装置の点検や調整が必要になったりした場合は、正規ディーラーがおすすめです。メーカーが車種ごとに定める修理手順に沿って、純正部品の手配や、対応できる工場への取り次ぎを相談しやすいためです。
たとえば、前方のレーダーが付いたバンパーを交換する場合、車種によっては交換後にレーダーの向きや検知範囲を調整する作業が必要になります。店舗で受け付け、別の工場で作業する場合もあるため、見積もりを取る際は、実際に作業する工場と、必要な点検・調整が見積もりに含まれているかを確認しましょう。
板金塗装店|補修か部品交換かを相談しながら、修理費を抑えやすい
擦り傷やへこみが一部にとどまり、今付いている部品を活かして修理費を抑えたい場合は、板金塗装店が最適です。たとえばバンパーの擦り傷なら、損傷の程度によっては、バンパーを交換せずに傷の周辺を整えて塗り直せます。補修で済めば、新品部品の代金を抑えられます。
ただし、損傷が広く補修に時間がかかる場合は、交換したほうが安く済むこともあります。見積もりの際は「今の部品を直せますか」と聞き、両方の方法が選べるなら、部品代や工賃を含めた総額と、塗り直す範囲を比べましょう。
コーティング専門店|修理とコーティングの再施工をまとめて相談できる
事故前にボディコーティングを施工していた車なら、板金塗装にも対応するコーティング専門店が候補です。たとえばドア1枚を塗り直す場合、そのドアに事故前と同じコーティング剤を使えるか、周囲のパネルとの艶の差をどう抑えるかまで、修理と一緒に相談できます。
問い合わせる際は、施工証明書や保証書を手元に用意し、施工した製品名と時期を伝えましょう。再施工費も保険で補償される場合があるため、見積書には板金塗装費と再施工費を分けて記載してもらい、作業前に保険会社へ対象となる範囲を確認します。
車の保険修理に関するよくある質問
実際に保険を使って車の修理を依頼する段階で、車が戻るまでの日数や、代車の手配、修理代の支払いなどが気になる方もいるでしょう。ここでは、車の保険修理を依頼する際によくある質問にお答えします。
保険修理でコーティングの再施工費も補償される?
コーティングの再施工費は、車両保険の対象となる事故で、修理に伴って再施工が必要になった箇所について補償される場合があります。車全体にコーティングをかけていた場合でも、たとえばドア1枚を板金塗装したなら、そのドア1枚分の再施工費が補償の対象になるのが基本です。
契約によっては、コーティングが保証期間内であることや、施工証明書の提出が条件となります。見積書に再施工する箇所と費用を記載してもらい、作業前に保険会社へ補償範囲を確認しましょう。
関連記事:ガラスコーティング施工車の傷消しはどうする?ノーコンパウンドでの補修方法と消えない時の対処法
車の保険修理には何日くらいかかる?
車の保険修理は、外装の軽い傷なら作業に数日〜1週間前後、損傷が大きければ数週間かかることがあります。事故から引き取りまでには、保険会社による損傷や見積額の確認、部品の取り寄せも必要です。たとえば、事故当日に入庫し、着工までに3日、修理に1週間かかる場合は、引き取りまで約10日です。
保険金の支払いは、必要書類を提出するなどして請求が完了した日から原則30日以内とする契約が一般的です。相手との示談が必要な事故では、車を引き取ったあともやり取りが続くことがあります。
修理中の代車費用は保険でまかなえる?
修理中の代車費用は、代車費用特約やレンタカー費用特約が付いていて、支払いの条件を満たせば保険でまかなえます。契約によって1日あたりの限度額が決まっており、補償日数に15日や30日などの上限がある商品もあります。
相手に賠償責任がある事故では、代車の必要性や利用期間に応じて相手側に請求できる場合もあります。借りる前に、費用を負担する側と、補償される金額・日数を確認しましょう。
保険修理の費用は自分で立て替える必要がある?
保険会社が修理先に保険金を直接支払う場合は、その分を自分で立て替える必要はありません。たとえば、修理代20万円が全額補償対象で、免責金額が5万円なら、保険会社が15万円を支払い、自分は5万円を修理先に支払います。
保険金を自分の口座で受け取る場合は、修理先への支払いが入金より先なら立て替えが必要です。依頼時に、修理先への直接払いが可能か、自分はいくらをいつ支払うかを確認しましょう。
車を修理しなくても保険金は受け取れる?
車を修理しなくても、損害が車両保険の補償対象で、契約の支払条件を満たせば、保険金を受け取れる場合があります。たとえば、車が全損と認められた場合、修理や買い替えをしなくても通常の車両保険金が支払われる契約があります。
一方、新車特約などでは、実際の修理や買い替えが支払いの条件になることもあります。修理を見送る場合は、車を処分する前に保険会社へ伝え、受け取れる金額と必要な書類を確認しましょう。
車の保険修理は見積もりと今後の保険料を比べて判断しよう
車の修理に保険を使うか迷ったら、見積もりを取り、免責金額を差し引いたあとの保険金と、今後増える保険料を比べましょう。等級への影響は事故の種類によって異なるため、保険を使う場合と使わない場合の保険料を確認することが大切です。コーティングを施工していた車は、再施工費がどこまで補償されるかも作業前に確かめておきましょう。
千葉県市川市のカービューティーIICでは、バンパーの擦り傷やへこみの板金塗装から、車の骨格がゆがんだ場合の修理まで承っています。保険証券をもとに免責金額や代車特約のご相談をお受けし、修理内容や費用について保険会社とのやり取りにも対応。板金塗装とコーティングの再施工をまとめてお見積もりできます。
コーティング専門店としてこだわるのが、再施工前の磨きです。専用照明で細かな傷や磨き跡を見極め、測色計で色や光沢を確かめながら、塗装の状態に合わせて磨き方を調整します。光がすっきりと映り込むように塗装面を整え、愛車の艶を引き出します。保険を使うか迷っている段階でも、お気軽にご相談ください。


監修者
カーディテーリング業界歴22年。中学時代よりカーコーティング・カーフィルム施工に従事し、これまでにディーラー下請けとしてポルシェ、ランドローバー、トヨタなどの施工実績を持つ。
現在は、カーコーティング・セラミックコーティング・プロテクションフィルム(PPF)・カーフィルムの専門店を運営。
2キーパーコーティング技術検定1級/有機溶剤作業主任者 ほか資格保有。